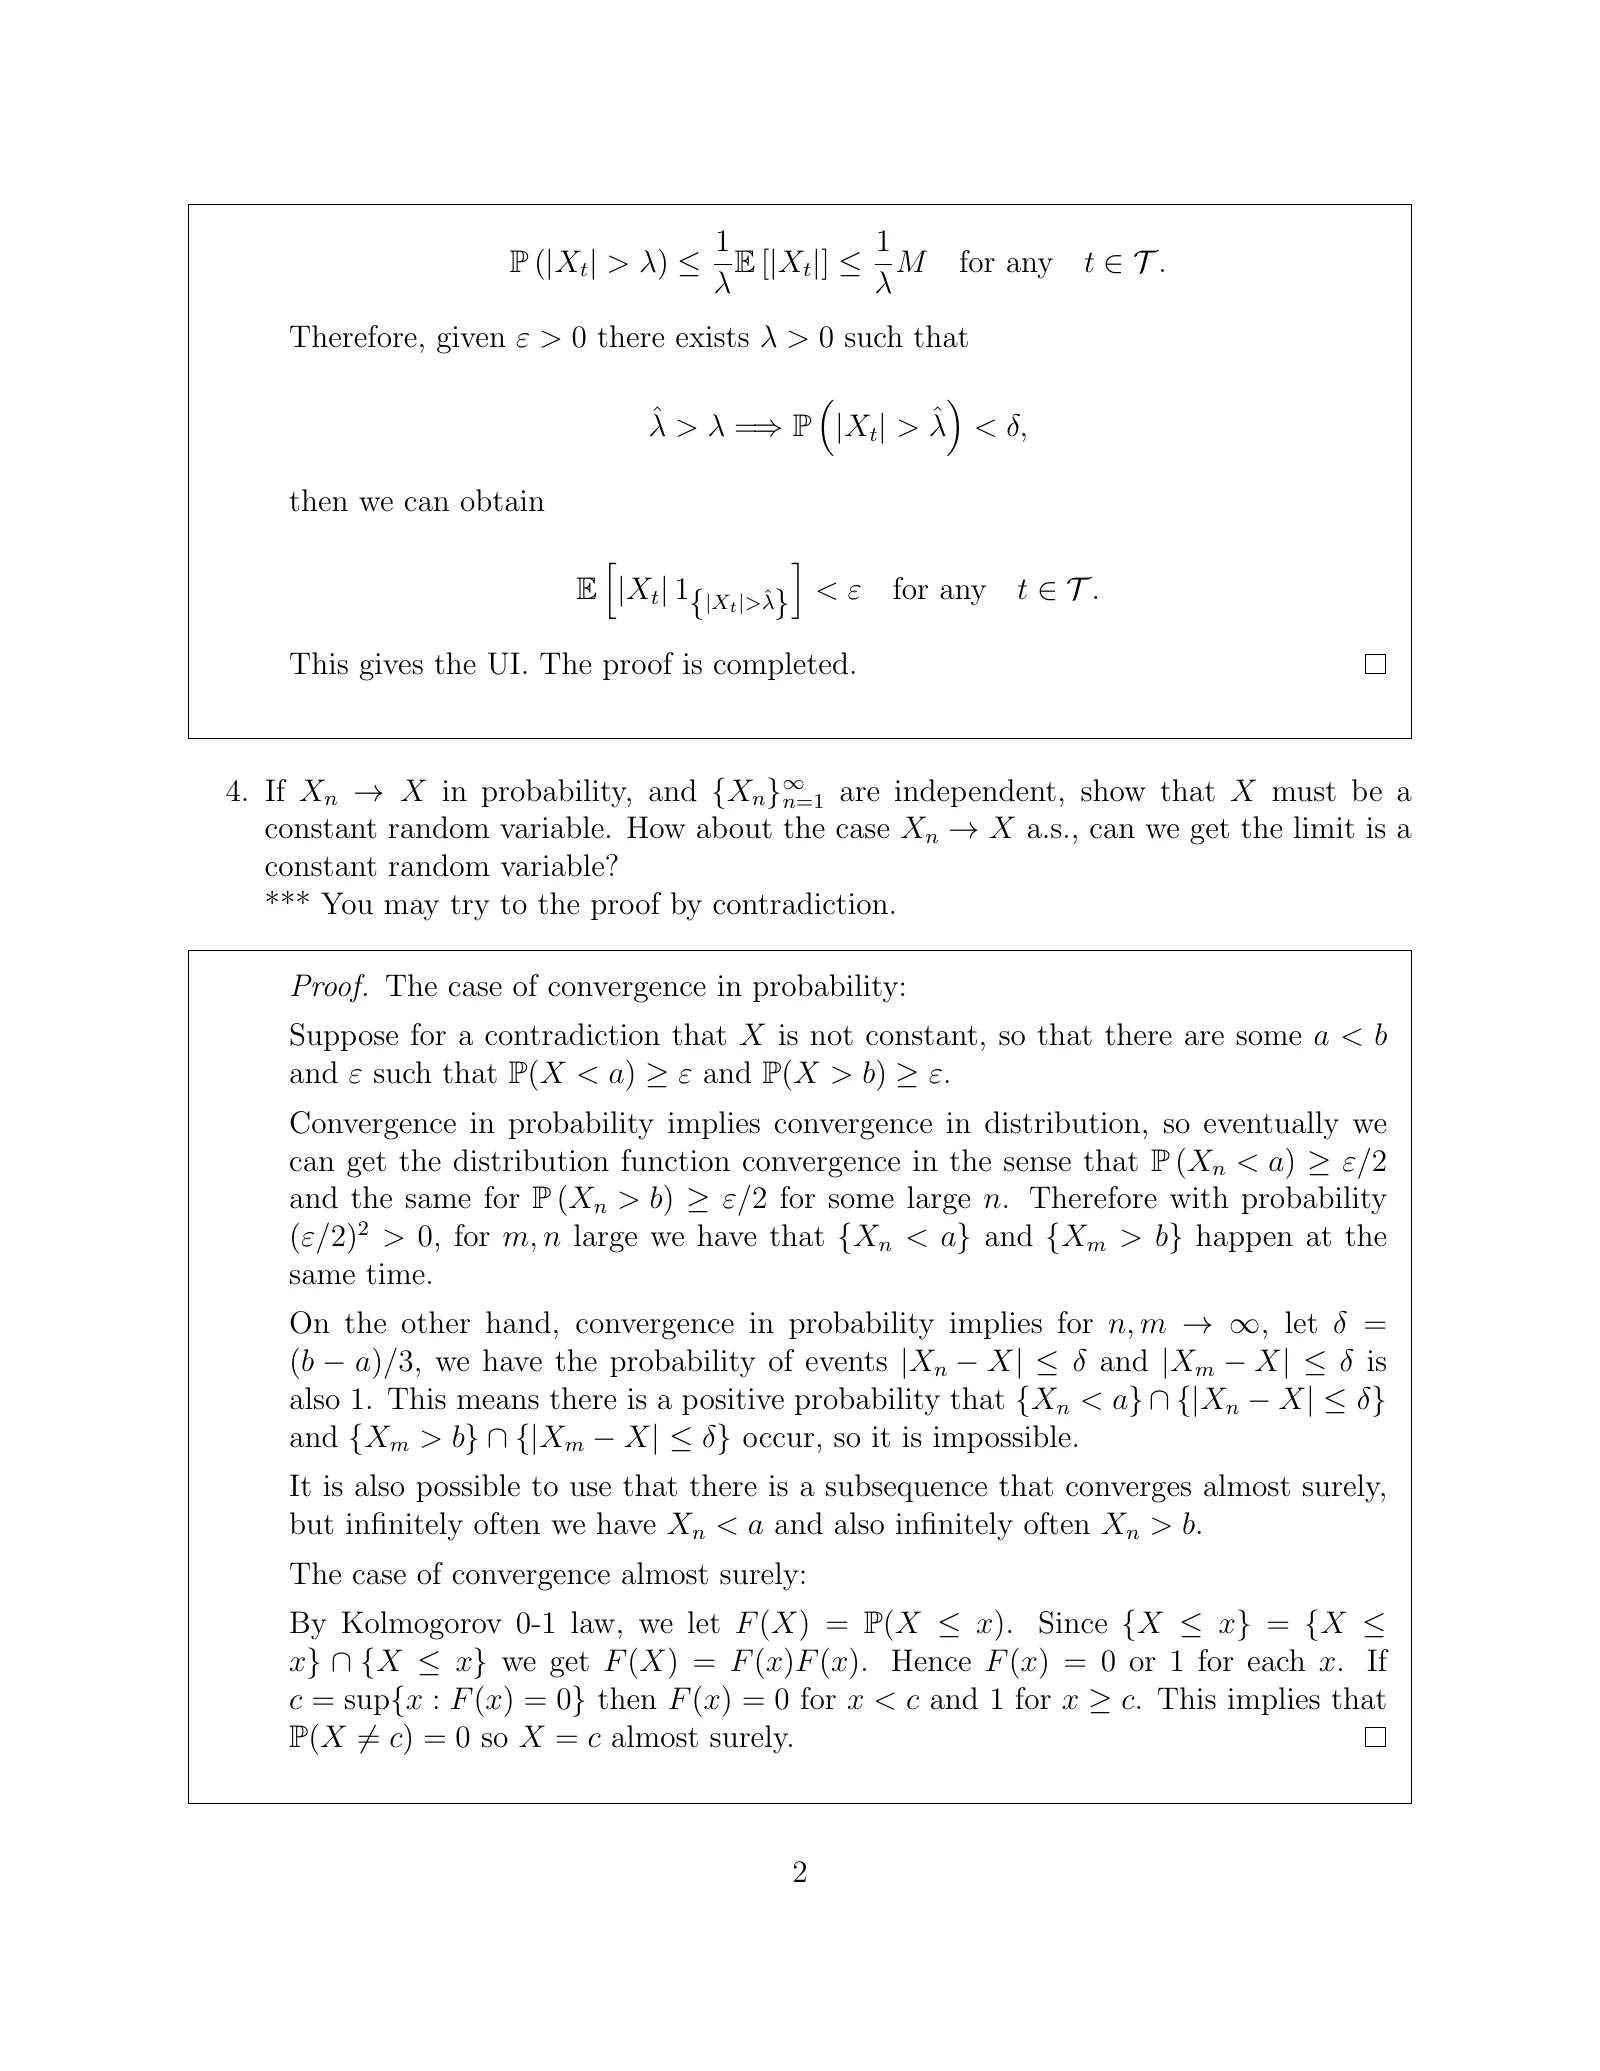
这道题在问什么
如果 相互独立,并且依概率收敛到 那么 几乎必然是一个常数。直观理解: 由序列「很远的尾巴」决定;而独立性让尾巴和任何有限个 都无关,甚至和它自己也无关。一个随机变量和自己独立,只能是常数。几乎必然收敛是依概率收敛的特例,所以那种情形的答案也是「是」。
- 考点:独立性(第 4 讲 第 16 页、第 18 页;第 3 讲 第 6 页)、依概率收敛(第 3 讲 第 14 页)、有界依概率收敛下期望的收敛(第 3 讲 第 20 页),以及 Kolmogorov 0-1 律。
- 答题结构:题目有两问:依概率收敛的情形(要证明),几乎必然收敛的情形(问能否得到同样结论)。
- 和讲义的关系:第 4 讲 第 17 页 证明过「非退化的 i.i.d. 序列几乎必然不收敛」,本题是它的推广:不要求同分布,结论是极限必须退化。
先补基础
若 且 则 是一个积分为 0 的非负函数,几乎必然为 0,所以 几乎必然。
设 独立。尾 σ-代数 由「改动任意有限个 都不影响是否发生」的事件组成。Kolmogorov 0-1 律: 中每个事件的概率只能是 0 或 1。推论:关于 可测的随机变量几乎必然是常数。(Durrett《Probability: Theory and Examples》定理 2.5.3。)
尾事件的例子:「 收敛」「 收敛」「第 4 讲 第 17 页 已经在 i.i.d. 情形下见过「收敛」这个尾事件。
题目与原解答
- If in probability, and are independent, show that must be a constant random variable. How about the case a.s., can we get the limit is a constant random variable?
*** You may try to the proof by contradiction.
- 若 依概率收敛,并且 相互独立,证明 必为常数随机变量。如果 几乎必然收敛,能否得到极限是常数?
*** 提示:可以试试反证法。
- 「常数随机变量」应理解为几乎必然等于某个常数:在零概率事件上改动 不影响依概率收敛,所以只能证到「几乎必然是常数」。
- try to the proof 应为 try the proof。
原解答的思路(左栏方框):
- 依概率收敛:反证。若 不是常数,取 使 都 很大时,独立性使「 且 有正概率;可依概率收敛又使 都离 很近,两者矛盾。另一种写法:取几乎必然收敛的子列。
- 几乎必然收敛:用 Kolmogorov 0-1 律, 满足 只能取 0 或 1,所以 是常数。
思路正确,但几处写得不严谨(见「原解答逐行对照」)。下面先给一个不用 0-1 律的初等证明,再把原解答的反证法写严格。
思路:怎么想到的
- 关键现象:如果 是「随机」的,那么相隔很远的 和 都接近同一个随机的 它们应该高度相关;可它们是独立的,毫不相关。两者冲突,除非 根本不随机。
- 怎么量化「相关」:用乘积的期望。独立给出 取极限,左边趋于 右边趋于 两者相等就是
- 为什么要套一个 : 不一定有期望。取有界的 可以避开可积性问题;取严格单调的 「 是常数」就推出「 是常数」。
完整解答
(1) 依概率收敛的情形
取 它有界(连续、严格递增,并且 (中值定理,
第 1 步( 依概率):
第 2 步(乘积也依概率收敛):令 由
右边两项都依概率趋于 0,所以 依概率。
第 3 步(取期望): 都有界,由「有界序列:依概率收敛 ⇒ 期望收敛」,
第 4 步(用独立性): 与 独立,所以 令 两边分别趋于 和 于是
第 5 步(结论):由「方差为 0 的随机变量是常数」, 几乎必然,其中 ( 的取值都在这个开区间里)。 严格递增,有反函数 所以 几乎必然。
注意这个证明只用到了相邻两项 独立。
(2) 几乎必然收敛的情形
能。 几乎必然收敛推出依概率收敛(第 3 讲 第 14 页),所以 (1) 直接给出结论: 几乎必然是常数。不需要另外证明。
另一种证法:原解答的反证法(写严格)
设 不是几乎必然的常数。
第 1 步(找两个分开的区域): 的分布函数 不只取 0 和 1(否则 是常数,见「拓展延伸」),所以存在 使 令 又 由从下连续性,存在 使 记
第 2 步( 也常常落在两边):所以
同样,所以 ( 充分大)。
第 3 步(独立性给出正概率):取充分大的 由独立性,
第 4 步(依概率收敛给出矛盾):在上面的事件上,所以
矛盾。所以 几乎必然是常数。
原解答逐行对照
- 「there are some and such that and :意思是「存在 和 使 且 对非常数的 这样的 确实存在,但需要论证(上面第 1 步)。
- 「Convergence in probability implies convergence in distribution, so ... :意思是「依概率收敛推出依分布收敛,所以……依分布收敛只保证分布函数在连续点收敛, 不一定是连续点;而且绕到依分布收敛完全没必要。直接用第 2 步的包含关系即可。
- 「Therefore with probability ... and happen at the same time」:意思是「所以 和 以 的概率同时发生」。这里用了独立性(正确。
- 「the probability of events and is also 1」:意思是「事件 与 (同时发生)的概率也是 1」。应为「趋于 1」,有限的 上这个概率一般不是 1。
- 「so it is impossible」:需要写出矛盾的不等式(上面第 4 步)。
- 「a subsequence that converges almost surely, but infinitely often we have and also infinitely often :意思是「(有)一个几乎必然收敛的子列,但无穷多次 也无穷多次 这个想法可以写成严格证明:由第二 Borel–Cantelli 引理(独立 + 概率之和无穷), 和 都几乎必然发生无穷多次,于是任何子列……要小心:子列是事先固定的,需要对子列本身再用一次 Borel–Cantelli。
- 几乎必然情形:「应为 「 we get 的真正理由是:(修改一个零概率事件后)是尾事件,而 0-1 律的证明表明尾事件与自己独立,所以
几乎必然收敛 ⇒ 依概率收敛,所以第二问的答案直接由第一问得出。原解答又用 0-1 律重新证了一遍,结论对,但没有指出这一点;而且没有说明 为什么属于尾 σ-代数(理由: 几乎必然,而 不受任何有限个 影响)。
「依概率收敛 ⇒ 依分布收敛 ⇒ 这条推理在 是 分布函数的跳跃点时可能失败。应该像第 2 步那样直接估计,或者选 为连续点(连续点稠密,总能选到)。
例子与数值验证
i.i.d. 独立,依概率收敛到常数 (实际上几乎必然收敛),和结论一致。
对所有 成立, 成立(每一项都等于 当然收敛),极限却不是常数。这里 之间完全相关,远不是独立的。
i.i.d. 每个 的分布都是 所以 依分布收敛到 极限分布不是常数。依分布收敛只看各自的分布,不要求 与某个固定的 在同一个 上靠近。这说明题目里「依概率」不能换成「依分布」。由本题,这个序列不可能依概率收敛(和第 4 讲 第 17 页 的结论一致)。
拓展延伸
分布函数只取 0、1 ⇒ 常数
若 对所有 成立,令 ( 单调,非常数部分只有一个跳跃点)。则 时 时 (右连续),所以 这是原解答最后一段的推理,也是上面反证法第 1 步的依据。
Kolmogorov 0-1 律为什么成立(思路)
设 对每个 它与 独立。于是 与 中的每个事件独立;用 π-λ 定理(第 4 讲 第 7 页)推广到它生成的 σ-代数 而 自己就在里面。所以 与自己独立:
进一步的应用
- 随机级数: 独立时, 收敛的概率只能是 0 或 1(收敛是尾事件)。Kolmogorov 三级数定理给出它是 1 的充要条件。
- 大数定律的极限是常数: 若几乎必然收敛,极限是尾 σ-代数可测的,因而是常数。强大数定律说这个常数就是
- Hewitt–Savage 0-1 律:对 i.i.d. 序列,「交换任意有限个下标都不变」的事件,概率也只能是 0 或 1。
常见疑问与易错点
答:要说 与自己独立,得先知道 关于尾 σ-代数可测;依概率收敛时 不一定是「尾巴的函数」(只能说它几乎必然等于一个子列的极限)。用 0-1 律可以做到,但需要子列论证。上面的初等证明绕开了这一点,只用了「乘积的期望可以拆开」。
答:只需要每对相邻项独立就够了(甚至只要每对 中有无穷多对独立)。题目给的「相互独立」比证明需要的条件强。
答:不一定。任何有界、连续、严格单调的函数都行,例如 有界保证期望存在且能取极限,严格单调保证能从 是常数推回 是常数。
小结与自测
- 独立序列依概率收敛到 ⇒ 几乎必然是常数;几乎必然收敛是特例,结论同样成立。
- 初等证明:取 由独立性 取极限得
- 反证法: 若不是常数,独立性使「 在左、 在右」有正概率,与 (依概率)矛盾。
- 0-1 律视角:极限是尾巴的函数,尾事件概率只能是 0 或 1。
- 原解答:依分布收敛的使用不严谨(连续点),「概率为 1」应为「趋于 1」,几乎必然情形可直接由第一问得出。
1. 设 独立, 依概率,且 等于多少?
点开看答案
由本题 几乎必然是常数 有界,由有界序列的期望收敛,所以
2. 举一个独立序列的例子,它依分布收敛但不依概率收敛。
点开看答案
i.i.d. 的 序列:依分布收敛到 若依概率收敛,极限必为常数,可每个 都是 与「趋于常数」矛盾( 是不随 变化的正数)。
3. 判断:「 收敛」是关于独立序列 的尾事件。
点开看答案
正确。改动有限个 只改变级数的有限个项,不影响是否收敛。由 0-1 律,它的概率是 0 或 1。
| 中文 | English | 白话解释 |
|---|---|---|
| 独立 | independence | 任意有限个事件同时发生的概率等于各自概率的乘积。 |
| 依概率收敛 | convergence in probability | 对每个 ε > 0,P(|Xₙ − X| > ε) → 0;比几乎必然收敛弱。 |
| 几乎必然收敛 | almost sure convergence | 除了概率为 0 的结局以外,Xₙ(ω) 都收敛到 X(ω)。 |
| 随机变量 | random variable | 从样本空间到实数的(可测)函数,把结局翻译成数字;随机性来自「实现了哪个 ω」。 |
| 期望 | expectation | 随机变量对概率测度的积分 E[X] = ∫ X dP,也就是「加权平均」。 |
| Kolmogorov 0-1 律 | Kolmogorov's zero–one law | 独立随机变量序列的尾事件(改动前面有限项不受影响的事件)概率只能是 0 或 1。 |
| 独立同分布 | independent and identically distributed (i.i.d.) | 一列随机变量相互独立,并且分布都相同,例如反复独立地掷同一颗骰子。 |
| 分布 | law / distribution | X 把概率「推」到取值空间上得到的测度:L(X)(B) = P(X ∈ B)。 |
| 函数 | function / map | f: A → B 给 A 中每个元素指定 B 中唯一一个元素。 |
| 控制收敛定理 | dominated convergence theorem (DCT) | fₙ → f 几乎处处且 |fₙ| ≤ g、g 可积时,∫fₙ → ∫f。 |
| σ-代数 | sigma-algebra | 允许谈概率的「事件清单」:含 Ω,对补集和可数并封闭。 |
| 事件 | event | 样本空间的(允许谈概率的)子集;实现的 ω 落在里面,就说事件发生。 |
| 尾事件 | tail event | 改动任意有限个坐标都不影响是否发生的事件,例如「序列 ω₁, ω₂, … 收敛」。 |
| 子列 | subsequence | 从一个数列里按顺序挑出无穷多项组成的新数列。 |
| 可积 | integrable (L¹) | ∫|f| dμ < ∞。全体可积函数记作 L¹(μ)。 |
| 中值定理 | mean value theorem | f 在 [a,b] 上连续、在 (a,b) 内可导,则存在某个 ξ ∈ (a,b) 使 f(b) − f(a) = f′(ξ)(b − a):总增量等于某一点的斜率乘以区间长度。 |
| 方差 | variance | Var X = E[(X − E X)²],衡量随机变量围绕均值的波动大小。 |
| 区间 | interval | 数轴上的一段,[a,b] 包含端点,(a,b) 不包含端点。 |
| 反函数 | inverse function | f 把不同的输入送到不同的输出时,反函数 f⁻¹ 把输出送回原来的输入:f⁻¹(f(x)) = x。例:ln 是 eˣ 的反函数。注意:集合的原像 f⁻¹(D) 不需要反函数存在。 |
| 累积分布函数 | cumulative distribution function (CDF) | F(x) = P(X ≤ x),单调不减、右连续,完全决定分布。 |
| 从下连续 | continuity from below | 集合一层层变大(Eₙ ↑ E)时,测度也跟着收敛:μ(Eₙ) → μ(E)。 |
| 依分布收敛 | convergence in distribution | 在极限分布函数 F 的每个连续点 x 上,P(Xₙ ≤ x) → F(x)。它只比较分布,不要求 Xₙ 本身靠近 X。 |
| 无穷多次 | infinitely often (i.o.) | 「Aₙ 发生无穷多次」就是集合 lim sup Aₙ。 |
| Borel–Cantelli 引理 | Borel–Cantelli lemma | 概率之和有限 ⇒ 只发生有限次;独立且概率之和无穷 ⇒ 发生无穷多次。 |
| 稠密 | dense | 任何一小段区间里都能找到它的点,例如有理数在实数轴上稠密。 |
| π-λ 定理 | Dynkin's π-λ theorem | π-系(对有限交封闭)包含于 λ-系时,它生成的 σ-代数也包含于该 λ-系。常用来证明「两个测度在生成元上相等就处处相等」。 |
| 生成的 σ-代数 | generated sigma-algebra | 包含给定集合族的最小 σ-代数 σ(𝒞):只加入「被逼着加入」的集合。 |
| 级数 | series | 无穷多项相加 a₁ + a₂ + …,它的值是前 n 项和在 n → ∞ 时的极限。 |
| 强大数定律 | strong law of large numbers (SLLN) | 独立同分布且 E|X₁| < ∞ 时,样本均值 Sₙ/n 几乎必然收敛到 E X₁。 |