这道题在问什么
弱大数定律通常假设 i.i.d.。这道题问:能不能允许随机变量之间有相关性? 答案:只要「每个变量与所有其他变量的协方差之和」有统一的上界,样本均值仍然依概率收敛到 证明只用 Chebyshev 不等式:相关性让 变大,但只要它不超过 除以 后照样趋于 0。第二问的例子 (越远越不相关)正是常见的时间序列模型。
- 考点:方差的展开(协方差矩阵求和)、Chebyshev 不等式(第 2 讲 第 29 页)、几何级数。
- 和讲义的关系:第 3 讲 第 37 页 用 证明了 i.i.d. 情形的弱大数定律;本题把「独立」放宽成「弱相关」。
- 两个小问:* 在 下证明弱大数定律;** 验证 满足这个条件。
先补基础
对和 展开平方得
这是 协方差矩阵所有元素的和:对角线上是 个方差,其余 个是协方差。独立时非对角元都是 0,有相关性时,非对角元会把方差「放大」。
弱大数定律(WLLN): 依概率,即对每个
Chebyshev 不等式:(第 2 讲 第 29 页)。用在 上:只要 弱大数定律就成立。
- (
- (上确界)是一列数的最小上界。题目写的 严格说应为 无穷多个 时最大值不一定取得到(第二问就是这样)。
题目与原解答
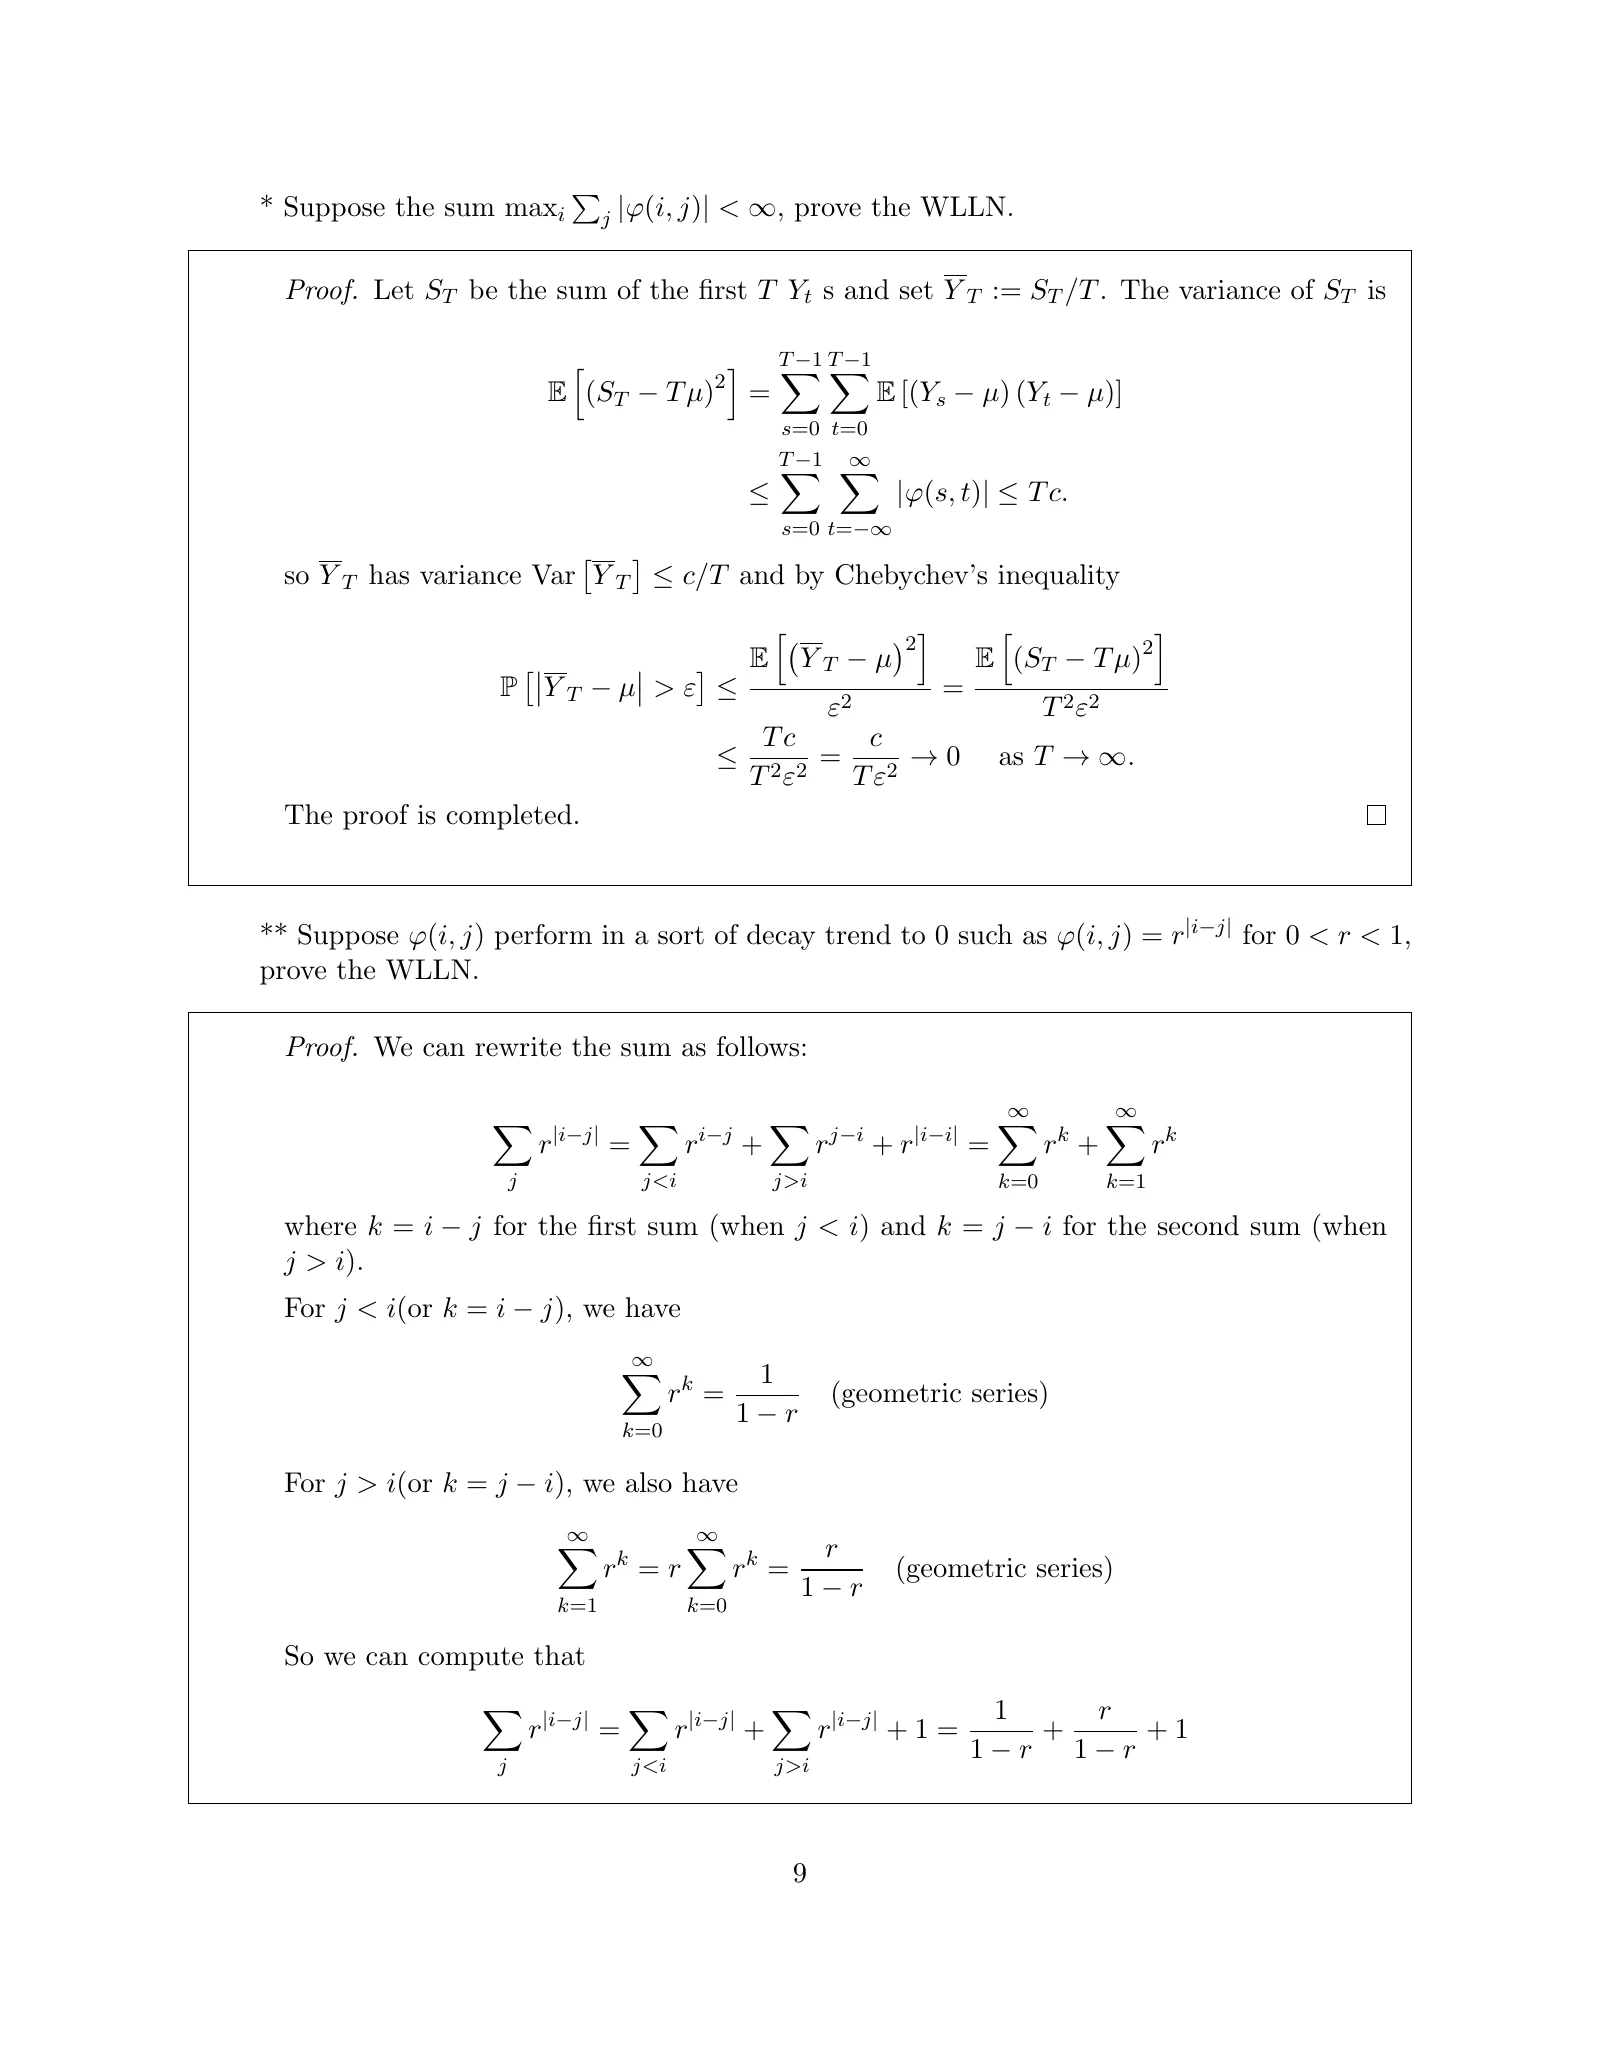
- Recall we study WLLN by assuming the sequence is i.i.d., the question is that if it is possible to drop the condition on i.i.d.. Suppose the mean , we can define a function to measure the pairwise dependence and in the sense that
* Suppose the sum , prove the WLLN.
** Suppose perform in a sort of decay trend to 0 such as for , prove the WLLN.
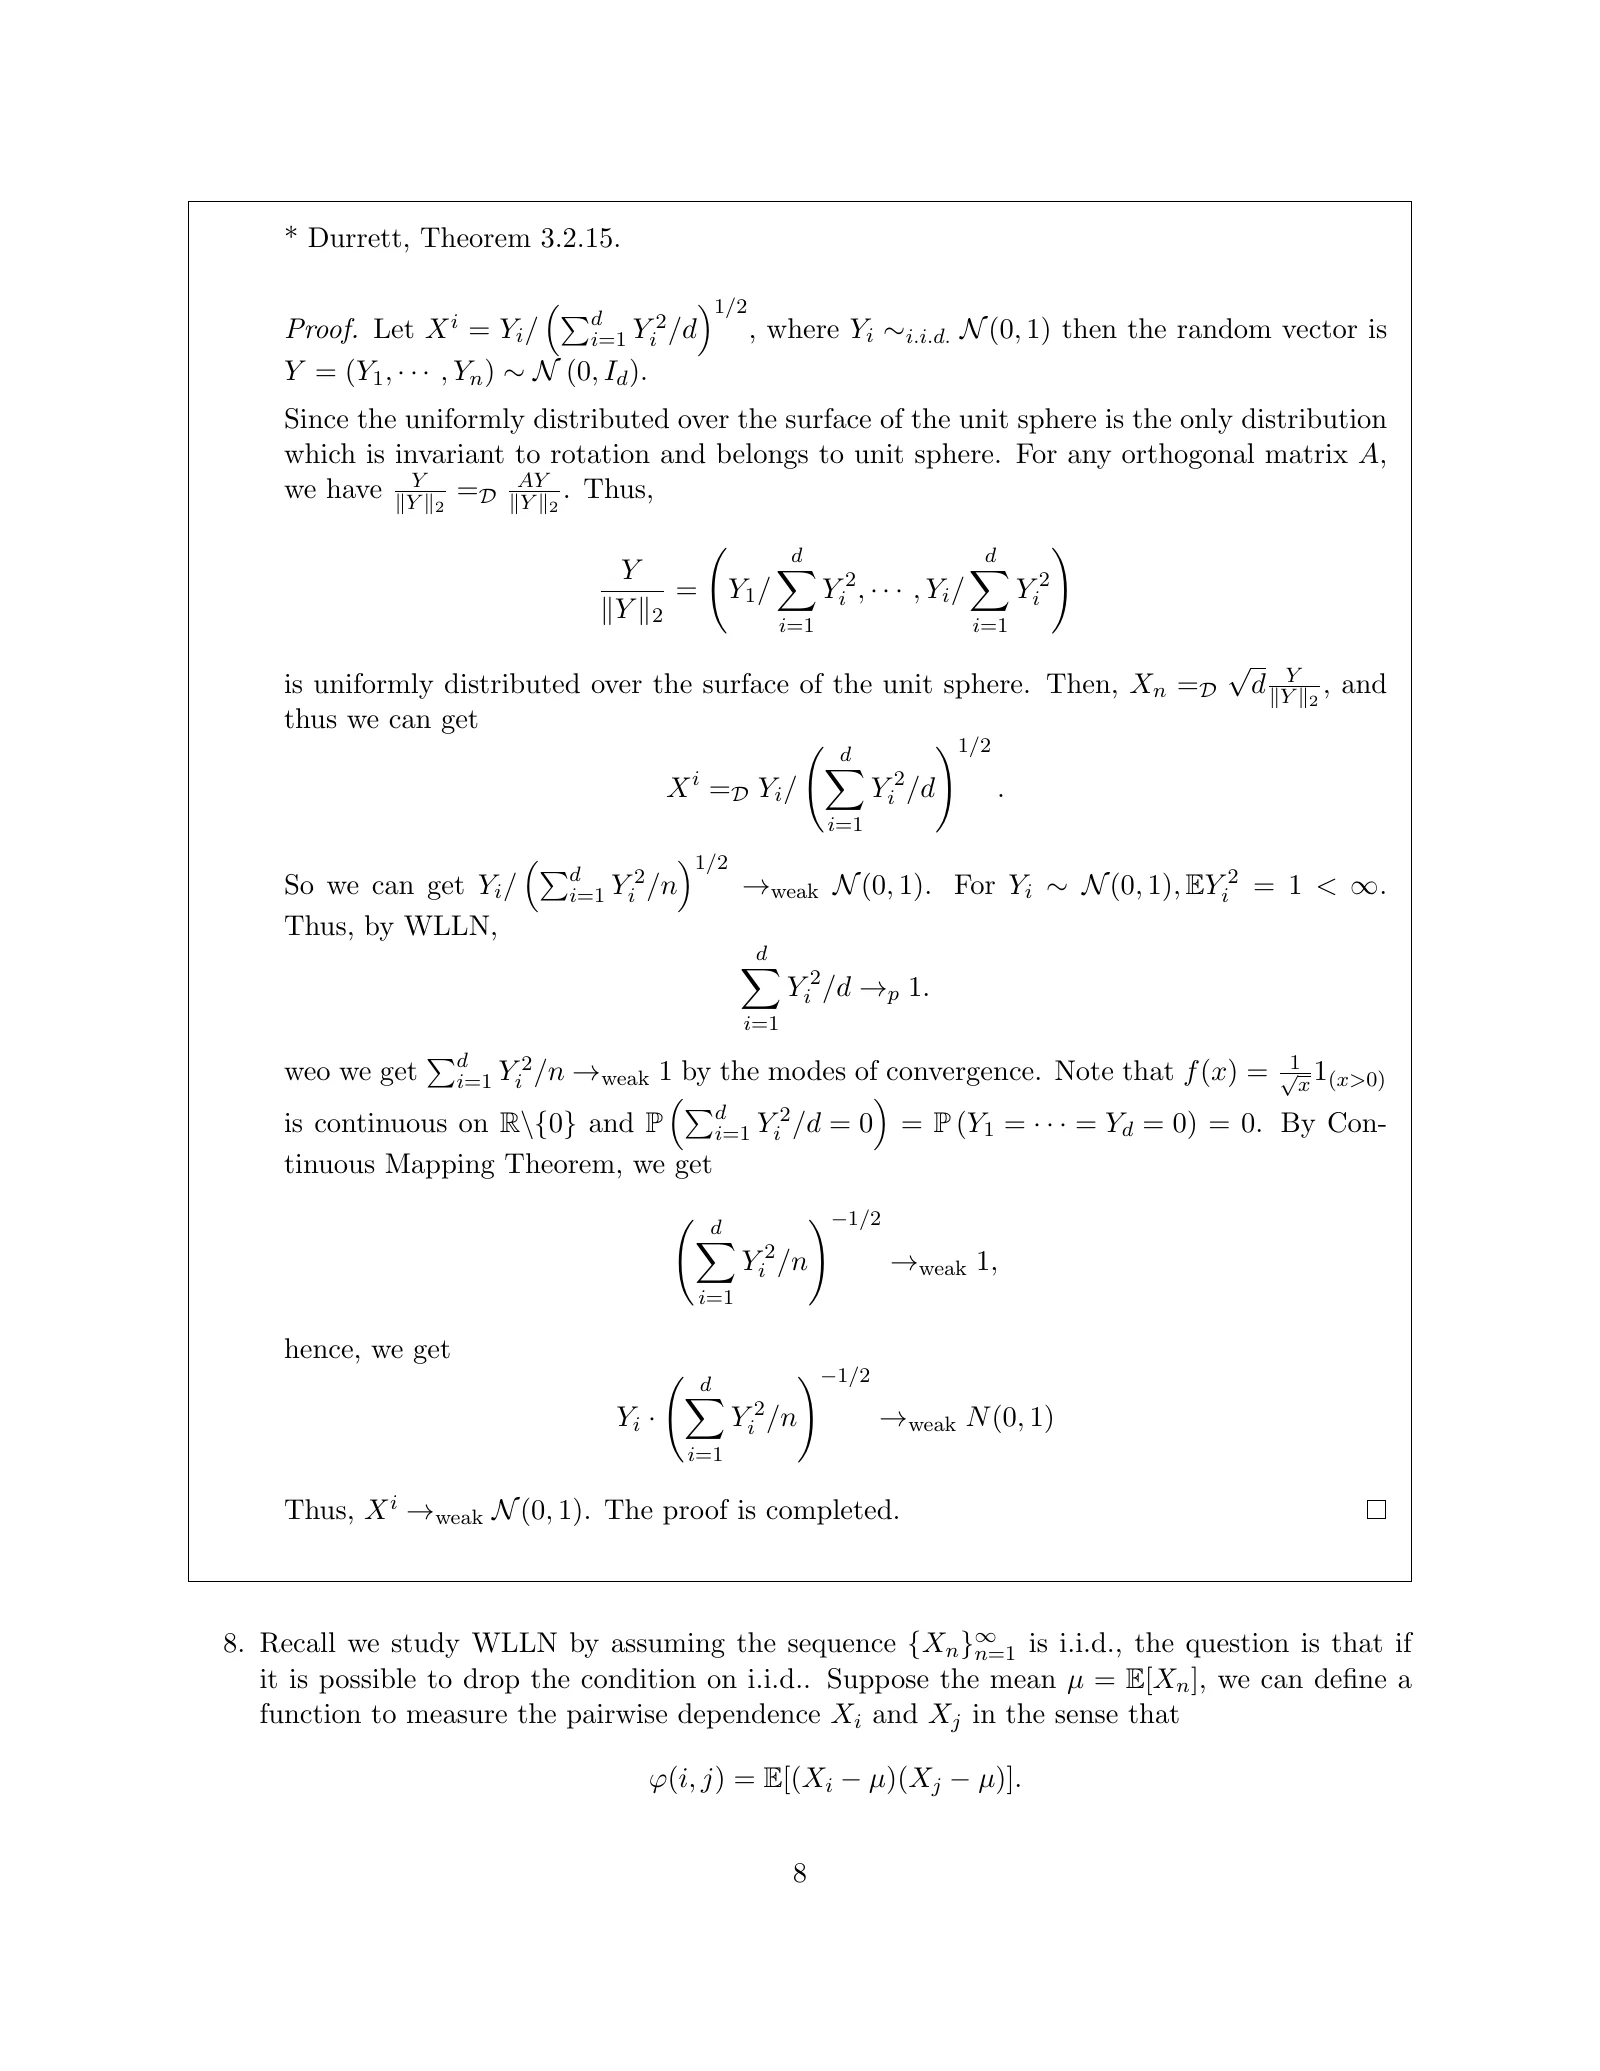
Remark for your interests: Why in high dimension world, the independence becomes not so bothering? By uniformly sampling, we get a random uniform vector, from question 7, we have , a larger implies .
- 学弱大数定律时我们假设 i.i.d.。问题是:能否去掉 i.i.d. 的条件?设所有 的均值都是 用 (即 衡量 与 的相依程度。
* 设 证明弱大数定律。
** 设 随 衰减到 0,例如 (证明弱大数定律。
附注(供兴趣阅读):为什么在高维世界里,独立性不那么要紧?均匀抽样得到一个随机的均匀向量,由第 7 题, 越大, 越接近(依分布)
- 题目隐含要求每个 的方差有限: 出现在求和里。
- perform in a sort of decay trend 意思是「呈衰减趋势」。
原解答的思路(左栏):* 把 写成二重求和,用条件得 再用 Chebyshev;** 计算 说明它有界,再引用 *。思路正确,但记号不一致,** 的求和算错了一项(见「原解答逐行对照」)。
思路:怎么想到的
- i.i.d. 的弱大数定律靠的是 方差只按 增长,而分母是
- 有相关性时, 是协方差矩阵 个元素的和。如果每一行的绝对值之和都不超过 (这正是条件 行加起来不超过 增长速度和 i.i.d. 情形一样,结论不变。
- 第二问只需检查:对角线附近的协方差像几何级数一样衰减,每行的和是有限的。
完整解答
设
* 弱大数定律
第 1 步(方差的上界):令 由「协方差与方差的展开」,
(第二个不等号:把内层求和从 扩大到所有 非负项只会变大。)
第 2 步(Chebyshev):对任意
所以 依概率。同时 即 在 中,这比依概率收敛更强。
** φ(i,j) = r^{|i−j|} 的情形
只需验证 * 的条件。对固定的 把 按 分类: 只有 每个 至多有两个 ( 和 前者可能小于 1 而不存在)。所以
右边与 无关,于是 由 * 得弱大数定律,并且有具体的速度
原解答逐行对照
- *:「Let be the sum of the first s」:题目用的是 (原解答换成了时间序列的记号 并从 求和到 读起来要自己对应。
- 「:思路正确。但 从 求和与题目的下标范围不符(下标没有负数),而且常数 一直没有定义:应写明
- Chebyshev 一段:正确。
- **:拆成 三部分的想法正确,但 部分算错了,见下面的警告卡片。
- 「So by the first problem」:应为「by part *」(第一小问),不是第 1 题。
原解答写 可是 意味着 应从 开始:原解答又单独加了 的那一项 于是 被算了两次。正确的结果是
而不是原解答的 数值: 时前者是 19,后者是 20。因为 比正确值大,把它当作上界结论仍然成立;但原解答写的是等式,这是错的。
对无穷多个 的最大值不一定取得到。例如 时, 随 递增,趋于 但永远达不到( 时为 2, 时约 2.94,极限是 3)。条件应写成
例子与数值验证
令 ( i.i.d. 与之前独立),这叫一阶自回归模型(AR(1)),今天的值是昨天的值打个折再加新的噪声。验证它的协方差:
- 方差都是 1:用归纳法。若 因为 与 独立,
- 协方差:设 把递推式反复代入 次,后一部分与 独立,所以
于是 (相距为 的有序对有 个),求和化简后精确地等于 (可代 得 1、 得 来核对)。取 电脑模拟(4000 次)得 若 独立,相关性让方差变成了 19 倍。
例 1 中,1000 个强相关的观测,平均值的精度只相当于 个独立观测。这个数叫有效样本量。时间序列(每日气温、股价收益率)的统计分析必须考虑它,否则会严重高估结论的可靠性。
取 对所有 成立, 对所有 每行之和是 不收敛到 (它一直是那个随机的 完全相关时,再多的观测也只相当于一个。
拓展延伸
更弱的充分条件:Var Sₙ = o(n²)
证明里真正用到的只有 一个常用的充分条件(Bernstein):方差一致有界,且 这时
而 (平均值趋于 0),所以 即使 也可以,例如 时 是 量级,本题 * 的条件不满足,但弱大数定律照样成立。
遍历定理
对平稳序列(分布不随时间平移改变),Birkhoff 遍历定理给出强大数定律的推广: 几乎必然收敛到一个(可能随机的)极限;序列「遍历」时,极限就是 例 3 的 是平稳但不遍历的极端例子。
题目附注:高维与独立性
第 7 题 说明: 维球面上均匀分布的随机点,坐标 并不独立(它们的平方和恒等于 但 很大时,每个坐标近似 任意固定个数的坐标也近似独立。也就是说,高维空间里「弱相关」的变量,表现得几乎和独立的一样,这和本题的精神一致:相关性足够弱时,独立性带来的结论依然成立。
常见疑问与易错点
答:弱大数定律只要求依概率收敛,Chebyshev 不等式只需要方差。强大数定律(几乎必然收敛)通常需要更多的条件或更精细的工具。
答:负协方差会让方差变小,对结论有利;但正负可能互相抵消,不好控制。取绝对值后得到的上界对所有情形都成立。负相关的例子:这时 样本均值收敛得特别快。
答:若均值 不同,结论改为 依概率,证明完全一样(Chebyshev 中心化到
小结与自测
- 其中 Chebyshev 给出
- 时 (原解答的 多算了对角项)。
- 相关性会放大方差:AR(1) 中 时有效样本量约为
- 更一般地,只要 弱大数定律就成立。
1. 若 给出 的一个上界。
点开看答案
上界
2. 设 (弱大数定律成立吗?
点开看答案
不一定成立,至少本题的方法不能证明。Chebyshev 推不出结论。例如 ( 独立标准正态)满足这个协方差结构,不收敛到常数
3. 验证 时
点开看答案
| 中文 | English | 白话解释 |
|---|---|---|
| 独立同分布 | independent and identically distributed (i.i.d.) | 一列随机变量相互独立,并且分布都相同,例如反复独立地掷同一颗骰子。 |
| 弱大数定律 | weak law of large numbers (WLLN) | 样本均值依概率收敛到真实均值:对每个 ε > 0,P(|Sₙ/n − μ| > ε) → 0。方差有限时可由 Chebyshev 不等式直接推出。 |
| 随机变量 | random variable | 从样本空间到实数的(可测)函数,把结局翻译成数字;随机性来自「实现了哪个 ω」。 |
| 依概率收敛 | convergence in probability | 对每个 ε > 0,P(|Xₙ − X| > ε) → 0;比几乎必然收敛弱。 |
| 协方差 | covariance | Cov(X, Y) = E[(X − EX)(Y − EY)],衡量两个变量一起变大或变小的倾向。独立 ⇒ 协方差为 0,反之一般不成立。 |
| 上界 | upper bound | 数集 A 的上界是一个数 M,A 里每个数都 ≤ M。例如 2 和 5 都是 [0,1] 的上界;所有上界中最小的那个叫上确界。 |
| Chebyshev 不等式 | Chebyshev's inequality | P(|X − μ| ≥ t) ≤ σ² / t²:方差控制偏离均值的概率。 |
| 协方差矩阵 | covariance matrix | 第 (i, j) 个元素是 Cov(Xᵢ, Xⱼ) 的矩阵,对角线上是各分量的方差。 |
| 方差 | variance | Var X = E[(X − E X)²],衡量随机变量围绕均值的波动大小。 |
| 级数 | series | 无穷多项相加 a₁ + a₂ + …,它的值是前 n 项和在 n → ∞ 时的极限。 |
| 独立 | independence | 任意有限个事件同时发生的概率等于各自概率的乘积。 |
| 元素 | element | 集合里的对象。ω ∈ Ω 读作「ω 属于 Ω」。 |
| 上确界 | supremum (sup) | 最小的上界。最大值不一定存在,但有上界的实数集一定有上确界。 |
| 分布 | law / distribution | X 把概率「推」到取值空间上得到的测度:L(X)(B) = P(X ∈ B)。 |
| 一致有界 | uniformly bounded | 存在同一个常数 M,使所有 n、所有点 x 都有 |fₙ(x)| ≤ M。「一致」是指一个 M 管住整列函数。 |
| 强大数定律 | strong law of large numbers (SLLN) | 独立同分布且 E|X₁| < ∞ 时,样本均值 Sₙ/n 几乎必然收敛到 E X₁。 |
| 几乎必然收敛 | almost sure convergence | 除了概率为 0 的结局以外,Xₙ(ω) 都收敛到 X(ω)。 |